
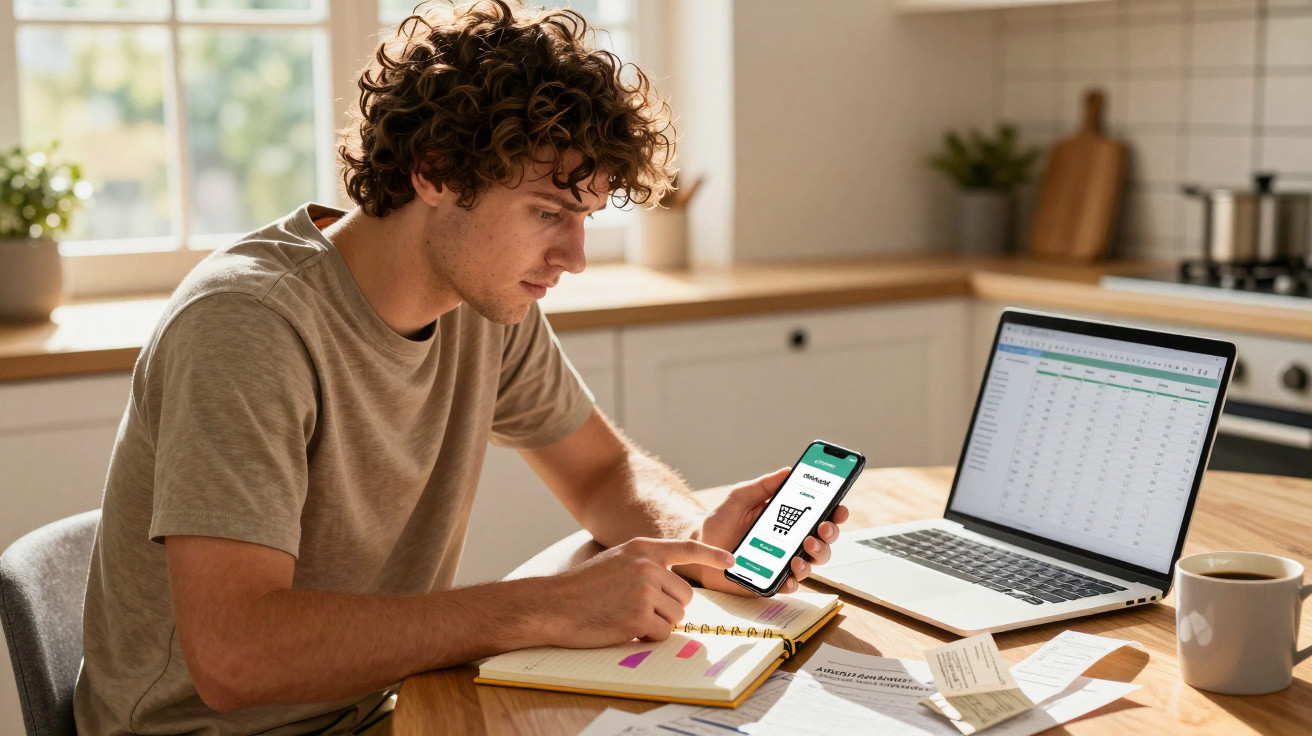
Eine Rechnung verspätet zu begleichen, ungeplant einzukaufen oder finanzielle Entscheidungen aufzuschieben, kann im Alltag vorkommen. Wenn solche Verhaltensweisen jedoch regelmäßig auftreten und zu Schulden, Konflikten oder Belastungen führen, sollten neben mangelnder Finanzorganisation auch andere Einflussfaktoren berücksichtigt werden.
Bei Menschen mit Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung (ADHS) können Schwierigkeiten mit Aufmerksamkeit, Arbeitsgedächtnis, Impulskontrolle, Planung und Emotionsregulation den Umgang mit Geld beeinflussen. Das bedeutet allerdings weder, dass jeder Impulskauf auf die Störung zurückgeht, noch dass finanzielle Probleme allein ein Hinweis auf ADHS sind.
Studien mit Erwachsenen, darunter „Finanzielle Entscheidungsfindung in einer Gemeinschaftsstichprobe von Erwachsenen mit und ohne aktuelle ADHS-Symptome“, veröffentlicht in der National Library of Medicine, sowie „Impulsives Kaufen und Belohnungsaufschub bei Erwachsenen mit ADHS“, erschienen in Clinical Psychology in Europe, zeigen: Teilnehmende mit ADHS-Symptomen berichteten im Vergleich zu Personen ohne Symptome häufiger von Impulskäufen. Zudem neigten sie eher dazu, finanzielle Entscheidungen aufzuschieben oder spontan zu treffen.
Der Zusammenhang wird jedoch auch von Faktoren wie Persönlichkeit, depressiven Symptomen, Alter, Einkommen und Lebensumständen geprägt. Für die Psychologin und Neuropsychologin Luanda Rosa besteht die zentrale Aufgabe darin, zunächst zu erkennen, was ein Verhalten aufrechterhält, bevor eine Strategie zu seiner Veränderung gewählt wird.
„Eine Person kann unüberlegt Geld ausgeben, weil es ihr schwerfällt, eine Handlung zu unterbrechen und deren Folgen abzuwägen. In einem anderen Fall kann der Kauf der Versuch sein, Angst, Traurigkeit, Frustration oder Stress zu lindern. Ähnliche Verhaltensweisen können unterschiedliche Ursachen haben und sprechen deshalb nicht zwangsläufig auf dieselbe Lösung an“, erklärt sie.
Wenn die Tabelle keine Lösung bietet
Budget-Apps, Tabellen und ein niedrigeres Kreditkartenlimit können helfen, Ausgaben zu begrenzen. Die Ursache des Problems lösen sie jedoch nicht automatisch. Zwar machen diese Hilfsmittel Beträge und Fälligkeitstermine sichtbar, doch sie setzen voraus, dass eine Person Aufgaben beginnen, eine Kontrollroutine beibehalten und Absichten in Handlungen umsetzen kann.
Jemand kann wissen, dass Geld zurückgelegt werden sollte, und dennoch vergessen, die Überweisung auszuführen. Eine Rechnung kann gesehen, ihre Begleichung aber so lange verschoben werden, bis die Frist dringend wird. Ebenso kann eine Person in einer Stresssituation eine Shopping-App öffnen und einen Kauf abschließen, ohne die Folgen für die monatlichen Ausgaben zu prüfen.
„Das Kreditkartenlimit zu kontrollieren, kann ein unmittelbares Risiko senken. Reicht der Kauf jedoch als Reaktion auf eine schwierige Emotion, ist das möglicherweise nicht genug. Dann muss das wiederkehrende Muster verstanden werden“, sagt Luanda Rosa.
Der Einfluss von Emotionen auf den Konsum
Zwei Menschen können sagen, sie hätten „ihre Finanzen nicht unter Kontrolle“, und damit völlig unterschiedliche Situationen meinen. Eine Person vergisst möglicherweise Rechnungen und Verpflichtungen, während eine andere Entscheidungen vermeidet, bis sie zu dringenden Angelegenheiten werden. Manche kaufen impulsiv, können Folgen schwer einschätzen oder suchen bei Stress und Frustration eine unmittelbare Belohnung. Diese Unterscheidung ist wichtig, weil eine hilfreiche Maßnahme in einem Fall in einem anderen wirkungslos sein kann.
Handy-Erinnerungen, ein Kalender für Fälligkeitstermine und automatische Zahlungen können Menschen unterstützen, die Fristen häufig verpassen. Bei Impulskäufen können Maßnahmen wie das Entfernen gespeicherter Karten aus Apps, das Ausschalten von Angebotsbenachrichtigungen und eine festgelegte Wartezeit vor dem Kaufabschluss Raum zum Nachdenken schaffen.
Haben Emotionen einen starken Einfluss auf den Konsum, können einzelne finanzielle Hürden jedoch nur begrenzt wirken. In solchen Fällen kann es Teil der Unterstützung sein, emotionale Auslöser zu erkennen und psychologische Begleitung in Anspruch zu nehmen.
Warum eine individuelle ADHS-Abklärung wichtig ist
Nach Einschätzung von Luanda Rosa verdienen anhaltende Schwierigkeiten mit Organisation, Vergesslichkeit, Impulsivität und Entscheidungsfindung Aufmerksamkeit, wenn sie Alltag, Einkommen, Beziehungen oder die emotionale Gesundheit beeinträchtigen. Eine neuropsychologische Untersuchung kann Aufmerksamkeit, Arbeitsgedächtnis, Planung, exekutive Funktionen, Entscheidungsfindung und Verhaltenskontrolle erfassen und dabei die individuelle Vorgeschichte sowie den jeweiligen Kontext berücksichtigen.
„Das Ziel besteht nicht nur darin, zu beantworten, ob jemand ADHS hat oder nicht. Es geht auch darum zu verstehen, wie kognitive und emotionale Prozesse an den geschilderten Schwierigkeiten beteiligt sind und welche Strategien für diese Lebensrealität umsetzbar sein können“, erklärt die Expertin.
Die Psychologin und Neuropsychologin betont, dass das Verständnis des Problems helfen kann, Schuldgefühle durch sinnvollere Fragen zu ersetzen: Gab es ein Vergessen? Fehlte Planung? Wurde eine Entscheidung impulsiv getroffen? Lag eine intensive Emotion vor?
Je nach Antwort können unterschiedliche Wege sinnvoll sein. Für manche Menschen genügt eine einfachere Routine aus Erinnerungen und automatischen Zahlungen. Andere müssen Organisationsstrategien möglicherweise mit Unterstützung bei Angst, Stress, Konsumverhalten und psychischer Gesundheit verbinden.
Von Paulo Novais
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen